Domain sanitätsausstattung.de kaufen?
Wir ziehen mit dem Projekt
sanitätsausstattung.de um.
Sind Sie am Kauf der Domain
sanitätsausstattung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sanitätsausstattung.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
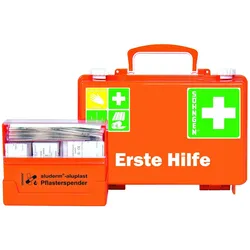
Söhngen, Erste Hilfe Set, Erste-Hilfe-Koffer (Notfallkoffer)Kann unterwegs und vor Ort verwendet werden. Besonders geeignet für den Tiefbau, Strassenbau und Wartungsarbeiten, Abriss- und Renovierungsarbeiten sowie Landschafts- und Gartenbau. Stossfeste Gehäuseschale aus ABS-Kunststoff. Enthält Wandhalterung mit 90°-Arretierung. Zusätzliches Zubehör: Enthält eine grössere Anzahl von aluderm-aluplast Pflastern, aluderm-Verbänden, oculav NIT Augenspülung, Splitterpinzette, Söhngen Kühlspray, Wundreinigungsset. Weitere technische Informationen: Material: ABS-Kunststoff. Prüfpflicht: Ja.180,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Söhngen Erste-Hilfe-Füllung SCHULE (Verbandsmaterial aluderm, KinderErste-Hilfe-Füllung - SCHULE Spezialfüllung Schule für Grundschüler ab 6 Jahren. Komplettes Set zur Nachfüllung oder Erstausstattung bereits vorhandener Sanitätsbehälter Inhalt: überwiegend aluderm®-, aluderm®-aluplast Kinder-Verbandstoffe in kindgerechten61,82 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
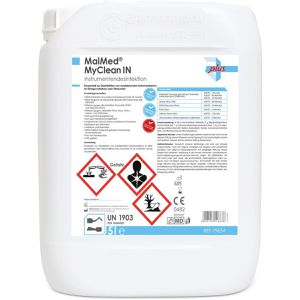
MaiMed Desinfektionsmittel MyClean IN, für medizinische Instrumente, alkoholisch, 5 LiterKonzentrat zur Desinfektion von medizinischem Instrumentarium Wirkt bakterizid, tuberkulozid, levurozid & begrenzt viruzid Wirksam gegen Rota-, SV40- und Corona-Viren Sehr gute Reinigungsleistung & Materialverträglichkeit Angenehmer Geruch, keine schädlichen Emissionen Aldehyd- und phenolfrei Wirtschaftlich aufgrund geringer Anwendungskonzentrationen Merkmale: geeignet für: medizinische Instrumente Füllmenge: 5 Liter Ausführung: Flüssigkeit Wirksamkeit: begrenzt viruzid, bakterizid, levurozid Gebinde: Kanister Eigenschaft: alkoholisch weitere Produktinformationen: Inhalt: 5L, Verkaufshinweis: Der Verkauf erfolgt ausschließlich an gewerbliche Anwender. Kein Verkauf an PRIVATPERSONEN! Warnhinweise: Signalwort: Gefahr H314: Verursacht schwere Verätzungen der Haut und schwere Augenschäden. H373: Kann die Organe schädigen bei längerer oder wiederholter Exposition. H410: Sehr giftig für Wasserorganismen mit langfristiger Wirkung. Enthält: Quartäre Ammoniumverbindungen, C12-14 (geradzahlig) Alkyldimethyl, Ethylsulfat Reaktionsmasse von 1-(3-((C12-18-(geradzahlig))-alkyl-amino)propyl)guanidinacetatsalz und 1-(C12-18-(geradzahlig))-alkyl-1-(3-guanidinopropyl)guanidinacetatsalz und 1-(C12-18-(geradzahlig))-alkyl-tetrahydropyrimidin-2(1H)-iminacetatsalz Amine, N-C12-14-Alkyltrimethylenedi- N-(3-Aminopropyl)-N-dodecylpropan-1,3-diamin EUH208: Enthält POLYAMINOPROPYL BIGUANIDE. Kann allergische Reaktionen hervorrufen. Hinweis: Desinfektionsmittel vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. Verkauf ausschließlich an gewerbliche Anwender.39,73 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter


-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **


Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Rollator - Gehhilfe - Rollstuhl - Rollstuhl - Gehhilfe - 2-in-1 Rollator mit SitzflächePraktischer Rollator mit Sitz und Bremsen - Für aktive Senioren Vorteile dieses Rollators mit Sitz: Vielseitig einsetzbar: Verwenden Sie den Rollator als Unterstützung beim Gehen oder verwandeln Sie ihn mühelos in einen Rollstuhl, um sich kurz hinzusetzen und auszuruhen. Sicheres und stabiles Bremssystem: Die Handbremsen sind einfach zu bedienen und bieten einen sicheren Halt und vollständige Kontrolle, sodass Sie sicher anhalten können, wann immer Sie möchten. Bequemer Sitz: Der stabile Sitz bietet einen angenehmen Platz, um sich zwischendurch auszuruhen, ideal für längere Spaziergänge oder Ausflüge. Leicht zu manövrieren: Die geschmeidigen Räder sorgen für ein angenehmes Fahrerlebnis, auch drinnen oder auf unebenem Gelände. Spezifikationen: Material des Rahmens: Robustes und leichtes Metall Räder: Stabile Kunststoffräder für leichtes Rollen Bremsystem: Handbremsen mit linearer Zugfunktion Faltbares Design für einfachen Transport und Lagerung Farbe: Rot Wo und wann können Sie dieses G493,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
kaiserkraft, Erste Hilfe Set, Erste-Hilfe-Koffer (Notfallkoffer)Söhngen Erste-Hilfe-Koffer DIN 13157 - Praktisch und Handlich - Der Erste-Hilfe-Koffer DIN 13157 von Söhngen ist aus stabilem und schlagfestem ABS-Kunststoff gefertigt. Ob fest an der Wand montiert oder als mobiler Begleiter für Notfälle, dieser Sanitätskoffer enthält alles, was Sie für einen schnellen Einsatz benötigen. Der Innenteil ist in drei Fachabteilungen gegliedert und bietet eine übersichtliche, hygienische Aufbewahrung der verschiedenen Pflasterwundverbände. Spritzwassergeschützt und staubdicht ist der Erste-Hilfe-Koffer nach DIN 13157 ideal für Betriebe und Sportvereine. - Details: - Masse: 26x16x8 cm - Gewicht: 1,3 kg - Inkl. Wandhalterung mit 90° Stopp-Arretierung - Inkl. Pflasterspender, 16x12,2x5,7 cm Einsatzbereich: Baustellen, Behörden und Betriebe, Vereine u. Fitnessstudios, Öffentliche Einrichtungen DIN-Norm: DIN 13157 Art: Koffer Ausführung: Mobil, Stationär137,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Söhngen, Erste Hilfe Set, Erste-Hilfe-Koffer (Notfallkoffer)Kann unterwegs und vor Ort verwendet werden. Besonders geeignet für den Tiefbau, Strassenbau und Wartungsarbeiten, Abriss- und Renovierungsarbeiten sowie Landschafts- und Gartenbau. Stossfeste Gehäuseschale aus ABS-Kunststoff. Enthält Wandhalterung mit 90°-Arretierung. Zusätzliches Zubehör: Enthält eine grössere Anzahl von aluderm-aluplast Pflastern, aluderm-Verbänden, oculav NIT Augenspülung, Splitterpinzette, Söhngen Kühlspray, Wundreinigungsset. Weitere technische Informationen: Material: ABS-Kunststoff. Prüfpflicht: Ja.180,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Söhngen Erste-Hilfe-Füllung SCHULE (Verbandsmaterial aluderm, KinderErste-Hilfe-Füllung - SCHULE Spezialfüllung Schule für Grundschüler ab 6 Jahren. Komplettes Set zur Nachfüllung oder Erstausstattung bereits vorhandener Sanitätsbehälter Inhalt: überwiegend aluderm®-, aluderm®-aluplast Kinder-Verbandstoffe in kindgerechten61,82 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
MaiMed Desinfektionsmittel MyClean IN, für medizinische Instrumente, alkoholisch, 5 LiterKonzentrat zur Desinfektion von medizinischem Instrumentarium Wirkt bakterizid, tuberkulozid, levurozid & begrenzt viruzid Wirksam gegen Rota-, SV40- und Corona-Viren Sehr gute Reinigungsleistung & Materialverträglichkeit Angenehmer Geruch, keine schädlichen Emissionen Aldehyd- und phenolfrei Wirtschaftlich aufgrund geringer Anwendungskonzentrationen Merkmale: geeignet für: medizinische Instrumente Füllmenge: 5 Liter Ausführung: Flüssigkeit Wirksamkeit: begrenzt viruzid, bakterizid, levurozid Gebinde: Kanister Eigenschaft: alkoholisch weitere Produktinformationen: Inhalt: 5L, Verkaufshinweis: Der Verkauf erfolgt ausschließlich an gewerbliche Anwender. Kein Verkauf an PRIVATPERSONEN! Warnhinweise: Signalwort: Gefahr H314: Verursacht schwere Verätzungen der Haut und schwere Augenschäden. H373: Kann die Organe schädigen bei längerer oder wiederholter Exposition. H410: Sehr giftig für Wasserorganismen mit langfristiger Wirkung. Enthält: Quartäre Ammoniumverbindungen, C12-14 (geradzahlig) Alkyldimethyl, Ethylsulfat Reaktionsmasse von 1-(3-((C12-18-(geradzahlig))-alkyl-amino)propyl)guanidinacetatsalz und 1-(C12-18-(geradzahlig))-alkyl-1-(3-guanidinopropyl)guanidinacetatsalz und 1-(C12-18-(geradzahlig))-alkyl-tetrahydropyrimidin-2(1H)-iminacetatsalz Amine, N-C12-14-Alkyltrimethylenedi- N-(3-Aminopropyl)-N-dodecylpropan-1,3-diamin EUH208: Enthält POLYAMINOPROPYL BIGUANIDE. Kann allergische Reaktionen hervorrufen. Hinweis: Desinfektionsmittel vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. Verkauf ausschließlich an gewerbliche Anwender.39,73 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
BRB Erste-Hilfe-KofferDer BRB-Erste-Hilfe-Koffer mit Füllung nach DIN 13157 eignet sich optimal für den stationären und mobilen Einsatz . BRB-Lagertechnik Erste-Hilfe-Koffer Inkl. Füllung Gegen Spritzwasser und Staub geschützt Inkl. Wandhalterung114,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ultramedic, Erste Hilfe Set, Erste-Hilfe-Koffer Sport (Notfallkoffer)Ultramedic Erste-Hilfe-Koffer Sport - Ihre erste Wahl für Sicherheit im Sport. Der Ultramedic Erste-Hilfe-Koffer Sport ist extrem robust sowie wasserdicht und wurde speziell für den Einsatz im Sportbereich entwickelt. Er bietet eine umfassende Ausstattung, die schnelle und effektive Hilfe ermöglicht. Hergestellt aus langlebigem ABS-Kunststoff ist der Koffer nicht nur stossfest, sondern auch wasserabweisend – ideal für verschiedene Sportumgebungen. Mit seinem kompakten Design und praktischen Tragegriffen lässt sich der Koffer mühelos transportieren und ist leicht zu handhaben. Die umfangreiche Ausstattung umfasst eine Vielzahl an Erste-Hilfe-Materialien, die speziell auf typische Sportverletzungen abgestimmt sind. Dank der übersichtlichen Unterteilung mit mehreren Fächern und Einsätzen haben Sie im Notfall sofort Zugriff auf die benötigten Materialien. Produktdetails: - Material: ABS-Kunststoff - Masse (LxBxH): 43x30x14,5 cm - Gewicht: 4,8 kg - Farbe: Orange Inhalt: - 1 Piktogramm - 1 Wandhalterung - 1 Verbandstofffüllung DIN 13157 - 1 Kühlspray - 1 Sofort-Kältekompresse - 1 Hände-/Hautdesinfektionsmittel - 1 elastische Handgelenkbandage - 2 Kühlverbände - 1 kohäsive Fixierbinde - 2 Tapeverbände, Blau - 1 Tapeverband, Rot - 1 Pflaster-Set Einsatzbereich: Schule • Art: Koffer • Ausführung: Mobil.267,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.